
Métiers en tension dans un contexte transfrontalier : quelles politiques de coopération ?
Alors que le marché du travail luxembourgeois a très fortement ralenti ces dernières années, les créations nettes d’emploi passant de records de l’ordre de 14.000 par an en 2021-2022 à moins de 5.000 en 2024-2025 et que le financement de l’indemnisation de chômage des actifs transfrontaliers a fait couler beaucoup d’encre cette année, on aurait pu s’attendre à ce que la question des conséquences de ce ralentissement sur le marché du travail transfrontalier soit opportunément mise en avant à l’occasion du 12e Forum Grande Région organisé par le Center For Border Studies de l’Université de la Grande Région(1). Mais la table ronde de cet événement portait sur les solutions face aux pénuries de main-d’œuvre en contexte transfrontalier. Une bonne occasion de nous rappeler que tensions sur l’offre et la demande peuvent coexister sur le marché du travail, et de nous interroger sur les spécificités du contexte transfrontalier.
Des frontaliers toujours demandés malgré un ralentissement de l’emploi
Le fait que le ralentissement du marché du travail luxembourgeois reste relativement peu discuté dans les cercles de réflexion sur les phénomènes transfrontaliers s’explique peut-être par un contexte « nouveau », dans lequel le taux de recours aux travailleurs frontaliers reste « anormalement » élevé en cette période de conjoncture basse.
En effet, alors que la part des frontaliers dans les créations nettes d’emploi avait historiquement tendance à diminuer en période de ralentissement du marché de l’emploi et à remonter dans les phases d’accélération, leur contribution à l’évolution totale du nombre de salariés au cours des deux dernières années est restée de l’ordre de 50 %, malgré un taux d’évolution de l’emploi qui plongeait (voir graphique ci-dessous)(2).
Par ailleurs, parmi ces nouveaux emplois frontaliers, la quasi-totalité concerne des salariés résidant en France. Ces derniers représentaient en moyenne le quart des créations nettes de postes salariés au Luxembourg entre 2011 et 2015, le tiers entre 2016 et 2022 et la moitié depuis 2023.
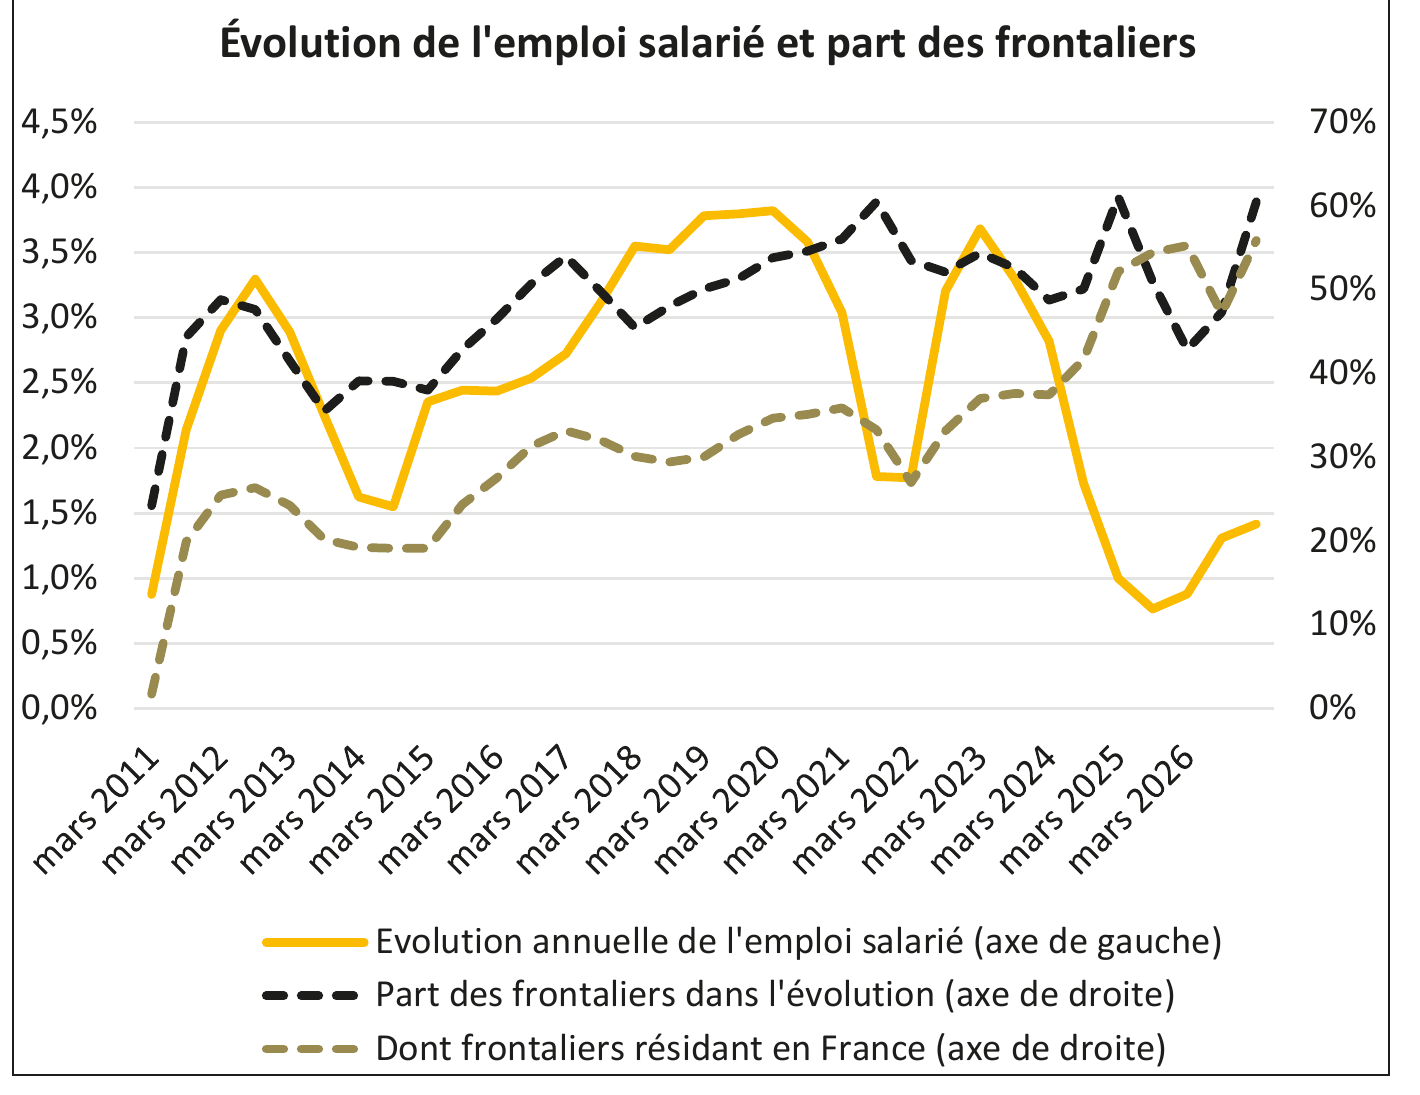
Évolution de l'emploi salarié et part des frontaliers (Données IGSS, calculs de l’auteur.)
La dynamique de l’emploi frontalier depuis la Belgique et l’Allemagne a en effet été nettement plus sensible au retournement conjoncturel de ces dernières années, avec même un recul de leur contingent, bien qu’on observe une légère reprise au 1er trimestre 2026.
Le scénario d’un recours aux frontaliers durablement élevé malgré un marché du travail moins dynamique que les vingt dernières années n’est pas à exclure compte tenu du vieillissement de la population active dans l’ensemble de la Grande Région (départs à la retraite) et des difficultés à maintenir durablement des niveaux d’immigration très élevés au Luxembourg, notamment en raison de la rigidité de l’offre de logement qui met à rude épreuve son attractivité.
Ces phénomènes, relativement « inertes », voire prévisibles, pourraient en effet continuer à maintenir la demande de travail nationale tout en tendant l’offre, ce qui aurait pour conséquence de rendre la « ressource frontalière » toujours plus précieuse. La principale tendance qui pourrait bouleverser les équilibres sur le marché du travail, nettement moins prévisible, est l’émergence de l’IA. Elle pourrait, certes, diminuer la demande de travail, mais surtout en modifier profondément les caractéristiques, avec une évolution profonde des compétences et les profils recherchés.
Ces perspectives nous appellent donc à ne pas nous détourner des questions posées par le contexte transfrontalier du marché du travail au prétexte que la croissance de l’emploi diminuerait.
Ce que peuvent les politiques de coopération transfrontalières
Photo-Teacher Photo/Shutterstock
Les tensions sur les compétences invitent à multiplier les initiatives dans des domaines très variés comme l’attractivité et le maintien des talents, l’anticipation des compétences clés dans les politiques éducatives, l’investissement dans la formation continue, le vieillissement actif, l’activation des personnes éloignées de l’emploi, les mesures favorisant la conciliation entre vie familiale et professionnelle. Mais, dans le cas d’une économie où près d’un actif en emploi sur deux ne vit pas dans le pays, où une partie encore plus grande n’y a pas été éduquée (voire formée) et où une part non négligeable des actifs ne sont que de passage(3), la planification stratégique des outils visant une meilleure adéquation entre offre et demande est particulièrement plus complexe qu’ailleurs.
Dans une économie où près d’un actif en emploi sur deux ne vit pas dans le pays, où une partie encore plus grande n’y a pas été éduquée (voire formée) et où une part non négligeable des actifs ne sont que de passage(3), la planification stratégique des outils visant une meilleure adéquation entre offre et demande est particulièrement plus complexe qu’ailleurs.
Une partie de la réponse à cette spécificité pourrait résider dans l’extension du domaine des politiques de coopération transfrontalière. Car l’agenda qui consiste très souvent à assurer une meilleure mobilité des actifs par-delà les frontières est un outil nécessaire, mais pas suffisant, pour faire face aux multiples mutations du marché du travail.
La nouvelle donne démographique et les profondes mutations des compétences qui arrivent nécessiteront vraisemblablement de renforcer les efforts de formation initiale et continue dans une approche stratégique partagée.
La coopération dans la concurrence
Le Luxembourg n’est évidemment pas le seul dans la Grande Région à faire face à ces transformations. Les métiers et compétences en tension sont parfois les mêmes(4) dans les régions voisines et dans les espaces de recrutement « habituels », ce qui peut générer des tensions entre territoires face à la rareté de la main d’œuvre. Existe-t-il dès lors des marges de coopération dans ce contexte hautement concurrentiel ?
Il est possible d’identifier trois grandes familles de politiques habituellement mobilisées pour faire face aux pénuries. Elles peuvent être analysées selon une grille de lecture portant sur le potentiel coopératif qu’elles représentent dans le contexte transfrontalier.
1. Les politiques d’attractivité et de mobilité des talents. Lorsque les métiers en tension sont les mêmes dans les différents territoires, ces politiques ne comportent pas de potentiel coopératif, principalement en raison des différences de salaires de part et d’autre des frontières. Elles résultent d’un schéma purement concurrentiel et il y a peu d’intérêt à les porter dans une dimension transfrontalière. Bien qu’incontournables dans le cas d’une économie comme celle du Luxembourg, leur seule mobilisation sans initiatives de coopération par ailleurs risque à terme d’éroder l’adhésion des économies limitrophes à l’idée que la libre circulation des actifs répond à une logique « gagnant-gagnant » et pourrait créer un appel à remettre en cause le consensus actuel en la matière.
2. Les politiques de formation au sens large (formation initiale, upskilling, reskilling) ont quant à elles un potentiel coopératif nettement plus élevé. Dans le cas d’une pénurie d’infirmières ou d’ingénieurs, par exemple, il existe un intérêt partagé et bien compris à augmenter la présence sur le territoire transfrontalier de compétences dans ces domaines. La discussion en matière de coopération transfrontalière repose sur la détection et l’anticipation des compétences en tension, sur le potentiel de mise en commun des dispositifs et leur financement partagé.
3. Les politiques d’activation. Les taux d’activité et d’emploi sont encore relativement faibles au Luxembourg en comparaison européenne, bien qu’ils aient régulièrement progressé. Le pays a intérêt à maximiser la participation au marché du travail de la population en âge de travailler, y compris pour réduire la dépendance aux recrutements extérieurs. Si ce type de politiques permet de répondre au moins partiellement aux pénuries de compétences qui concernent aussi les régions voisines, l’intérêt pour faire baisser la pression en matière de concurrence avec ces dernières est évident, et s’inscrit dans un cadre « gagnant-gagnant ».
La discussion nationale sur la gestion des pénuries reste encore très focalisée sur l’attractivité et la mobilité des actifs à l’échelle régionale et surtout internationale. Le développement d’initiatives de formation en coopération avec les régions voisines est également un levier à considérer. Il pourrait être de nature à faire baisser les tensions sur le marché du travail tout en relançant des perspectives positives dans le contexte concurrentiel avec les économies frontalières. Il pourrait débuter par des expérimentations dans des secteurs où ces tensions sont les plus manifestes et où elles ont déjà provoqué des réactions politiques, comme dans les soins de santé.
Vincent Hein, Directeur, IDEA
(1) Voir https://center-border-studies.uni-gr.eu.
(2) Voir également à ce sujet : STATEC, Conjoncture Flash juillet 2026, Signaux contrastés sur le marché du travail.
(3) Voir Guastalli, Hauret, Machado, LISER, LUXTALENT : Attraction et rétention des talents au Luxembourg, 2026.
(4) Sur les 22 métiers listés comme « très en pénurie » au Luxembourg, 17 étaient également listés comme « très en pénurie » dans au moins un des pays limitrophes. Source : STATEC, Note de Conjoncture 1-2026, Étude thématique 7.2, 2026.

